作者:刘锋
被誉为"估值院长"的纽约大学斯特恩商学院金融学教授阿什瓦特·达莫达兰最近向市场抛出一句沉重的话:历史经验表明,AI产业终将迎来一次回调,而这一次的痛感很可能远超2000年的互联网泡沫破裂。
他的逻辑并不情绪化。在他看来,本轮AI热潮与互联网泡沫的根本差异在两点:一是资本支出的体量与形态,二是融资结构。
摩根士丹利测算,2025年至2028年全球数据中心建设的资本支出将达到约2.9万亿美元,其中约1.5万亿美元存在融资缺口,须由私募信贷、企业债、ABS与CMBS等渠道补足。仅私募信贷一项就要承担约8000亿美元。
互联网泡沫主要由股权融资支撑,破裂时痛苦集中在股东。这一次大量CapEx由债务承担,一旦修正,冲击会从权益市场外溢到信贷市场和实体经济。
达莫达兰的另一层担忧在商业模式。他指出,AI不是传统软件业务,每多一个用户都要烧算力,边际成本不会自动趋零。这意味着规模经济效应远弱于Netflix式的内容订阅模型。
财务视角的盲点与GAT的另一种坐标系
达莫达兰的提醒对任何投资者都是必修课,但他的财务视角并不构成对AI浪潮全貌的判断。
把AI仅仅放在估值模型里观察,会错过一个更长尺度的事实:智能水平的提升不是某一个商业周期的临时主题,而是生命系统数十亿年演化的恒定主题。
人类从自然界中脱颖而出,靠的从来不是力量和速度。论奔跑速度,人类追不上猎豹;论物理力量,人类敌不过黑猩猩;论感官敏锐度,人类不及鹰隼与犬科。
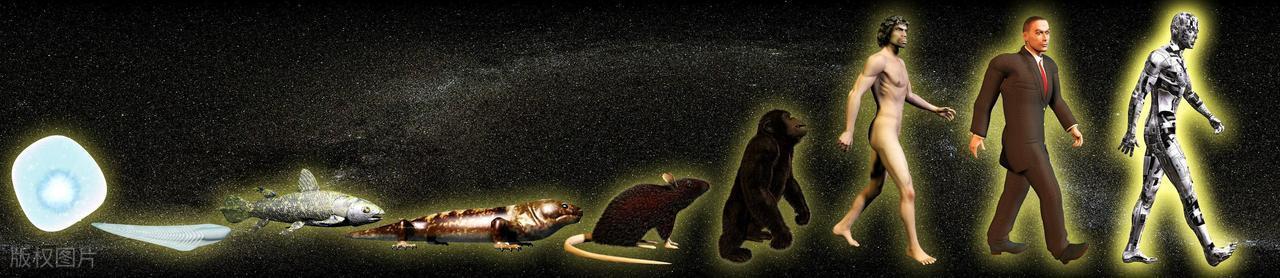
人类胜出的唯一支点是智能,是更复杂的感知、记忆、生成和控制能力的整体跃迁。
生物演化史的每一个重大节点,从单细胞到多细胞,从神经系统到中枢神经,从语言到文字,从工业革命到互联网,本质上都是种群信息处理能力的一次台阶式上升。竞争的核心从来不是身体,而是智能。
广义智能体理论(GAT)为这条长曲线提供了一套形式化语言。该理论以智能体是开放的信息处理系统作为公理,推导由控制、生成、记忆、输出、输入五个不可约功能模块组成最小完备架构(MCA),并以五维能力空间作为衡量演化高度的统一坐标。从而把宇宙中的基本单元理解为可被刻画的智能体,
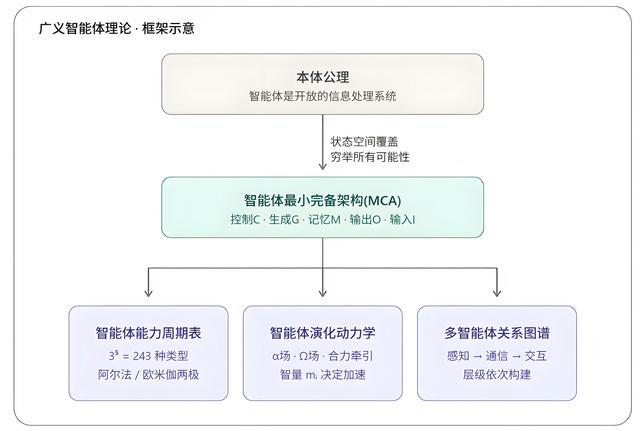
驱动智能体演化的,是两种相反方向的智能场。Omega增强场F_Ω聚合了学习、适应、信息生成、自组织协同等一切推动能力增长的因素;Alpha退化场F_α聚合了资源耗散、信息遗忘、结构衰退、环境噪声等一切推动能力下降的因素。
智能体在二者合力作用下的演化加速度,在向上演化阶段更高效地利用增强场实现加速跃迁,这就是马太效应;在退化阶段又能凭借结构稳定性和信息冗余更好地对抗衰退,这就是韧性效应。
把这套框架投射到当下的AI浪潮,结论非常清楚:AI不是某一个商业周期的概念性热点,而是人类种群在Omega增强场方向上的一次系统性集体跃迁。
需求并非源自财报,而源自人类系统对算力、记忆与认知能力的结构性渴求。这种渴求与生物演化中神经系统的扩张、文字与印刷术的普及、互联网的全球铺设,处在同一条曲线上。
无论某一年的资本支出是否过热,这种渴求都不会因为信贷市场的修正而消失。
从这个意义上看,达莫达兰所警告的"泡沫"和真正的"AI浪潮",是两个不能混为一谈的概念。前者属于金融周期,后者属于演化周期。
真正的风险在哪里,真正的机会又在哪里
承认这一区分之后,问题变得更加清晰。
AI产业内部确实存在估值泡沫。当大量基金经理只因为客户要求"组合里得有AI"就买入相关名字,定价就脱离了基本面。摩根士丹利同时指出,去年超大规模云厂商的AI相关收入仅约450亿美元,与2000亿美元的资本支出之间存在显著落差。
部分数据中心、部分模型公司、部分应用层企业,未来几年大概率会出现违约、并购或归零。基于今天Blackwell架构建设的设施,五到十年后是否还能维持原来的租金,远没有定论。
但这并不意味着整轮浪潮会以互联网泡沫的方式坍塌。
互联网泡沫破裂之后,光纤、域名、电商平台并没有消失,反而成为下一个十年所有商业模式的底座。AI基础设施大概率会经历相似的逻辑:金融意义上的赢家与输家会重新洗牌,但算力、模型与智能体能力作为基础设施会沉淀下来。
从GAT的视角看,真正值得追问的不是"何时见顶",而是三个更深的问题。
第一,哪些机构、企业、国家正在系统性提升自身的智能水平,而非仅仅消费AI概念。第二,哪些AI基础设施投资能够形成真正可复用的认知能力沉淀,而不是一次性的算力堆叠。第三,当智能体能力突破某个阈值,全球产业结构、就业结构、治理结构将如何重组。
这些问题没有一个能够被现金流折现模型直接回答。
达莫达兰的警告值得每一位投资者认真对待,尤其是关于债务融资外溢风险的部分。但把整轮AI浪潮定义为"终将破灭的泡沫",混淆了金融周期与文明周期的根本区别。
真正的风险,从来不是热度过头,而是误判热度的来源。在智能体时代的开端,看不懂为什么AI热,比看错某一只AI股票要昂贵得多。
康乾配资提示:文章来自网络,不代表本站观点。